Firma może zwiększać sprzedaż, zatrudniać kolejnych pracowników i realizować wiele projektów, a mimo to nie zbliżać się do miejsca, w którym chce znaleźć się za kilka lat. Dzieje się tak, gdy codzienne działania nie wynikają z jednej strategii. Cele długoterminowe firmy powinny wskazywać konkretny rezultat biznesowy, miernik, termin oraz osobę odpowiedzialną za jego osiągnięcie.
Czym są cele długoterminowe firmy?
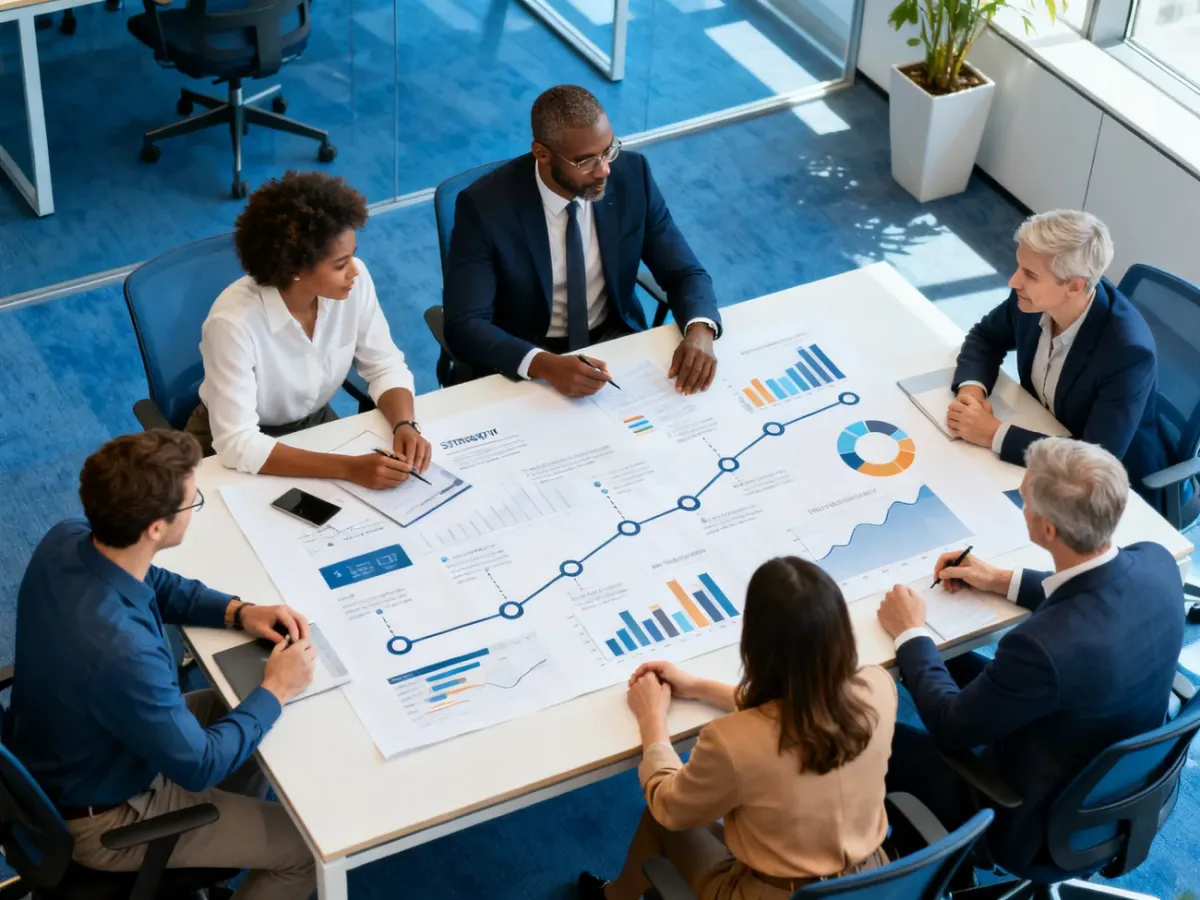
Cele długoterminowe, nazywane też strategicznymi, określają najważniejsze rezultaty, które przedsiębiorstwo chce osiągnąć w perspektywie kilku lat. Wynikają z wizji firmy i porządkują decyzje dotyczące kapitału, ludzi, technologii oraz kierunku rozwoju.
Nie są listą życzeń ani zbiorem wszystkich ważnych spraw. Firma powinna wybrać kilka priorytetów, które realnie wpływają na jej przyszłość. Każdy z nich musi mieć miernik, wartość bazową, wartość docelową, termin i właściciela. Bez tych elementów cel pozostaje ogólną deklaracją.
Trzeba też oddzielić rezultat od narzędzia. Zakup maszyny, wdrożenie systemu ERP, uruchomienie kampanii czy szkolenie kierowników to projekty lub inicjatywy. Celem jest dopiero zmiana, którą mają wywołać, na przykład zwiększenie terminowości dostaw, poprawa marży albo skrócenie czasu realizacji zamówień.
Cel strategiczny, taktyczny i operacyjny – czym się różnią?
Hierarchia celów pomaga połączyć decyzje zarządu z codzienną pracą zespołów. Cel strategiczny wyznacza kierunek, cel taktyczny przekłada go na konkretny obszar, a cel operacyjny opisuje krótszy rezultat lub działanie procesu.
| Rodzaj celu | Perspektywa czasowa | Poziom decyzyjny | Przykład |
|---|---|---|---|
| Strategiczny | Kilka lat | Zarząd i najwyższe kierownictwo | Zwiększyć udział produktów wysokomarżowych w przychodach z 25% do 40% do końca 2028 roku. |
| Taktyczny | Rok, półrocze lub kwartał | Dyrektorzy i menedżerowie obszarów | Przebudować ofertowanie dla grup produktowych o najwyższej marży w ciągu dwóch kwartałów. |
| Operacyjny | Dni, tygodnie lub miesiące | Kierownicy i zespoły | Analizować rentowność każdej oferty przed jej zatwierdzeniem. |
Misja odpowiada na pytanie, dlaczego firma istnieje, wizja opisuje jej pożądany stan w przyszłości, a strategia wskazuje sposób dojścia do tego stanu. Cel strategiczny określa już mierzalny rezultat. KPI pokazuje, czy organizacja zbliża się do jego osiągnięcia.
Przykładowo, wizja może zakładać pozycję pierwszego wyboru dla określonej grupy klientów. Strategia może opierać się na krótkim czasie realizacji i wysokiej terminowości. Celem będzie wtedy zwiększenie odsetka kompletnych i terminowych dostaw z 87% do 96% do końca 2028 roku.
Jak określić cele długoterminowe firmy krok po kroku?
Proces powinien zaczynać się od diagnozy, a nie od wpisania atrakcyjnych haseł do dokumentu strategicznego. Kolejne etapy pomagają przejść od danych do decyzji i od decyzji do odpowiedzialności:
- Przeanalizuj sytuację firmy – sprawdź wyniki finansowe, marżę, przepływy pieniężne, sprzedaż, jakość, terminowość, zapasy, produktywność i wykorzystanie zasobów. Zbierz też informacje o klientach, konkurencji, ryzykach oraz kompetencjach organizacji.
- Doprecyzuj wizję – określ, jaką pozycję firma chce osiągnąć i dla kogo ma tworzyć wartość. Wizja wyznacza kierunek, ale nie zastępuje mierzalnych celów.
- Wykorzystaj analizę SWOT – zestaw mocne i słabe strony firmy z szansami oraz zagrożeniami. Dzięki temu cele będą wynikały z realnych możliwości, a nie wyłącznie z ambicji zarządu.
- Wybierz kilka priorytetów – ustal, które rezultaty mają największy wpływ na rozwój. Sprawdź, czy nie występują konflikty, na przykład między minimalizacją zapasów, produkcją krótkich serii i maksymalnym wykorzystaniem maszyn.
- Opisz rezultat biznesowy – zamień działanie na zmianę, którą firma chce osiągnąć. „Wdrożyć system MES” jest inicjatywą. „Zwiększyć wykonanie planu produkcji z 82% do 94%” jest celem.
- Sprawdź cel według SMART – doprecyzuj jego zakres, miernik, osiągalność, znaczenie dla strategii i termin realizacji.
- Ustal KPI i wartość bazową – wskaż źródło danych, częstotliwość pomiaru oraz osobę odpowiedzialną za wiarygodność raportów.
- Skaskaduj cel na działy i procesy – przełóż go na wyniki, na które wpływają sprzedaż, zakupy, produkcja, logistyka, finanse i inne zespoły.
- Przypisz właściciela i zasoby – określ, kto koordynuje realizację, jaki ma budżet, kompetencje, czas oraz możliwość podejmowania decyzji.
- Ustal rytm przeglądów – zaplanuj bieżące monitorowanie KPI, przeglądy miesięczne, ocenę kwartalną i coroczną aktualizację założeń.
Diagnoza jest najważniejszym punktem wyjścia. Sam wzrost przychodów nie musi oznaczać poprawy sytuacji firmy, jeśli towarzyszą mu spadek marży, większe zapotrzebowanie na kapitał lub uzależnienie od jednego klienta. Cel powinien pokazywać mechanizm poprawy, a nie tylko oczekiwany wynik.
Jak formułować cele metodą SMART?
Metoda SMART pomaga sprawdzić, czy zapis celu jest wystarczająco precyzyjny. Nie wybiera za firmę kierunku rozwoju, ale ogranicza niejasności i ułatwia późniejszy pomiar.
- S – sprecyzowany – wskazuje konkretny rezultat, obszar i zakres zmiany.
- M – mierzalny – zawiera wskaźnik, wartość bazową i wartość docelową.
- A – osiągalny – uwzględnia zasoby, kompetencje, ograniczenia i ryzyka.
- R – istotny – ma bezpośredni związek ze strategią oraz wynikiem firmy.
- T – określony w czasie – ma termin końcowy i, w razie potrzeby, kamienie milowe.
Największą różnicę widać przy porównaniu ogólnego hasła z pełnym zapisem celu:
| Nieprecyzyjny zapis | Cel sformułowany poprawnie | Co można zmierzyć? |
|---|---|---|
| Zwiększyć sprzedaż. | Zwiększyć udział produktów wysokomarżowych w przychodach z 25% do 40% do końca 2028 roku. | Udział grup produktowych, marżę i przychody. |
| Poprawić terminowość dostaw. | Zwiększyć odsetek zamówień dostarczanych kompletnie i terminowo z 87% do 96% do końca 2028 roku. | OTIF, liczbę opóźnień i przyczyny odchyleń. |
| Wdrożyć automatyzację. | Zwiększyć wykonanie planu produkcji z 82% do 94% do końca 2028 roku, ograniczając opóźnienia wynikające z braku danych i późnej reakcji. | Wykonanie planu, liczbę odchyleń i czas reakcji. |
Przy wyborze KPI warto połączyć wskaźniki wynikowe z wyprzedzającymi. Marża operacyjna, terminowość dostaw czy poziom reklamacji pokazują efekt. Z kolei stabilność planu, terminowość działań korygujących lub dostępność danych wskazują, czy firma wykonuje działania prowadzące do tego efektu.
Jak kaskadować cele na działy?
Kaskadowanie nie polega na mechanicznym przepisaniu celu zarządu do arkuszy poszczególnych zespołów. To proces ustalania, jaki wpływ na wspólny rezultat ma każdy dział i jakie wskaźniki może rzeczywiście kontrolować.
Przykładowo, cel zwiększenia terminowości dostaw do 96% wymaga współpracy kilku obszarów. Sprzedaż powinna potwierdzać klientom realne terminy, planowanie stabilizować harmonogram, zakupy zapewniać dostępność materiałów, produkcja realizować plan, utrzymanie ruchu ograniczać awarie, a magazyn i logistyka sprawnie kompletować wysyłki.
Każdy zespół potrzebuje własnego celu operacyjnego, ale cele te muszą wspierać nadrzędny rezultat. Dział zakupów nie powinien maksymalizować rabatów przez zwiększanie partii zamówień, jeśli firma chce zmniejszyć zapasy. Sprzedaż nie powinna przyjmować każdego zlecenia, jeśli strategia zakłada koncentrację na rentownych klientach i przewidywalnej produkcji.
Właściciel celu koordynuje działania ponad podziałami organizacyjnymi. Monitoruje postęp, inicjuje korekty, zgłasza ryzyka i przygotowuje decyzje wymagające udziału zarządu. W podejściu MBO cele powinny być zrozumiałe dla osób, które mają na nie wpływ. Pracownik nie musi odpowiadać za EBITDA całej firmy, ale powinien wiedzieć, jak jego wynik wpływa na terminowość, jakość, marżę lub obsługę klienta.
Na jakie błędy uważać?
Najczęstsze problemy nie wynikają z braku narzędzi, lecz z niewłaściwego połączenia celu, miernika i odpowiedzialności:
- Traktowanie zakupu maszyny, wdrożenia systemu lub szkolenia jako celu zamiast jako inicjatywy prowadzącej do rezultatu.
- Ustalanie celu bez wartości bazowej, przez co nie wiadomo, od jakiego poziomu zaczyna firma.
- Przypisywanie celu całemu zespołowi bez wskazania jednej osoby odpowiedzialnej za koordynację.
- Budowanie sprzecznych KPI, które skłaniają działy do poprawiania własnych wyników kosztem całej organizacji.
- Wyznaczanie zbyt wielu priorytetów albo zmienianie ich co kilka tygodni.
- Brak budżetu, czasu, kompetencji lub uprawnień potrzebnych do realizacji celu.
- Ocenianie postępów wyłącznie na podstawie jednego wskaźnika, bez sprawdzenia wpływu na koszty, jakość i przepływy pieniężne.
Jak monitorować realizację celów długoterminowych?
Cel strategiczny nie powinien być sprawdzany dopiero przy zamknięciu roku. Potrzebny jest stały rytm, który pozwala odróżnić chwilowe odchylenie od problemu wymagającego zmiany decyzji.
Na bieżąco zespoły mogą obserwować KPI operacyjne. Przegląd miesięczny powinien służyć analizie odchyleń i działań korygujących. Raz na kwartał zarząd powinien ocenić postęp wobec celu, ryzyka, dostępność zasobów oraz zgodność działań między działami. Raz w roku należy zaktualizować strategię, a dodatkowy przegląd przeprowadzić po istotnej zmianie finansowej, inwestycyjnej, technologicznej lub organizacyjnej.
Weryfikacja nie oznacza automatycznego obniżania celu, gdy wynik jest trudny do osiągnięcia. Najpierw trzeba ustalić, czy zmieniły się założenia, czy problem leży w realizacji, jakości danych, zasobach albo błędnie wybranym kierunku. Strategia powinna być stabilna na tyle, by umożliwiać działanie, i elastyczna na tyle, by reagować na istotne zmiany.
Przed zatwierdzeniem celu sprawdź, czy możesz odpowiedzieć twierdząco na poniższe pytania:
- Czy cel opisuje rezultat biznesowy, a nie samo wykonanie projektu?
- Czy znamy wartość bazową, miernik i wartość docelową?
- Czy cel wynika z wizji oraz wybranej strategii firmy?
- Czy ma konkretny termin i właściciela?
- Czy poszczególne działy wiedzą, jaki mają wpływ na jego realizację?
- Czy firma zapewniła ludzi, budżet, kompetencje i dane potrzebne do pomiaru?
- Czy ustalono terminy przeglądów oraz sposób reagowania na odchylenia?
Co zrobić teraz?
Najlepszym początkiem jest audyt kilku obecnych priorytetów firmy. Przy każdym zapisz oczekiwany rezultat, KPI, wartość bazową, termin i właściciela. Jeśli któregoś elementu brakuje, nie masz jeszcze gotowego celu strategicznego. Czy dzisiejsze decyzje sprzedażowe, operacyjne i inwestycyjne rzeczywiście prowadzą Twoją firmę do miejsca, które wyznaczyła sobie na najbliższe lata?